Guía de costos de cierre de viviendas en Nueva Jersey 2025: lo que compradores y vendedores deben saber
Quienes compran vivienda en New Jersey deben prever destinar del 2 % al 5 % del precio de compra a los costos de cierre, con variaciones regionales significativas.
Según análisis recientes del mercado, quienes planean comprar una vivienda en el dinámico mercado inmobiliario de New Jersey deben prepararse para costos de cierre considerables, además del precio de compra. Estos costos de cierre —los cargos y gastos asociados con finalizar una transacción inmobiliaria y transferir la propiedad— suelen oscilar entre el 2 % y el 5 % del precio de compra de la vivienda en New Jersey.
Los costos de cierre varían mucho según la región
Un análisis de las condiciones actuales del mercado revela variaciones regionales significativas entre las principales áreas metropolitanas de New Jersey. En Newark, donde el precio mediano de la vivienda es de $559,000, los compradores deben prever costos de cierre de entre $11,180 y $27,950. El mercado de Hoboken presenta cifras aún más altas: su precio mediano de $875,000 se traduce en posibles costos de cierre de $17,500 a $43,750.
Quién paga qué
Entender cómo se reparten los costos de cierre entre las partes es fundamental tanto para compradores como para vendedores. Aunque ambos comparten la responsabilidad de diversos costos, la forma en que los pagan difiere considerablemente. Por lo general, los compradores deben contar con fondos de su propio bolsillo, mientras que los vendedores suelen cubrir su parte mediante deducciones del producto de la venta.
Costos de cierre del comprador
- Tarifa de tasación. Los prestamistas hipotecarios la exigen para verificar el valor de la propiedad; suele costar entre $300 y $500.
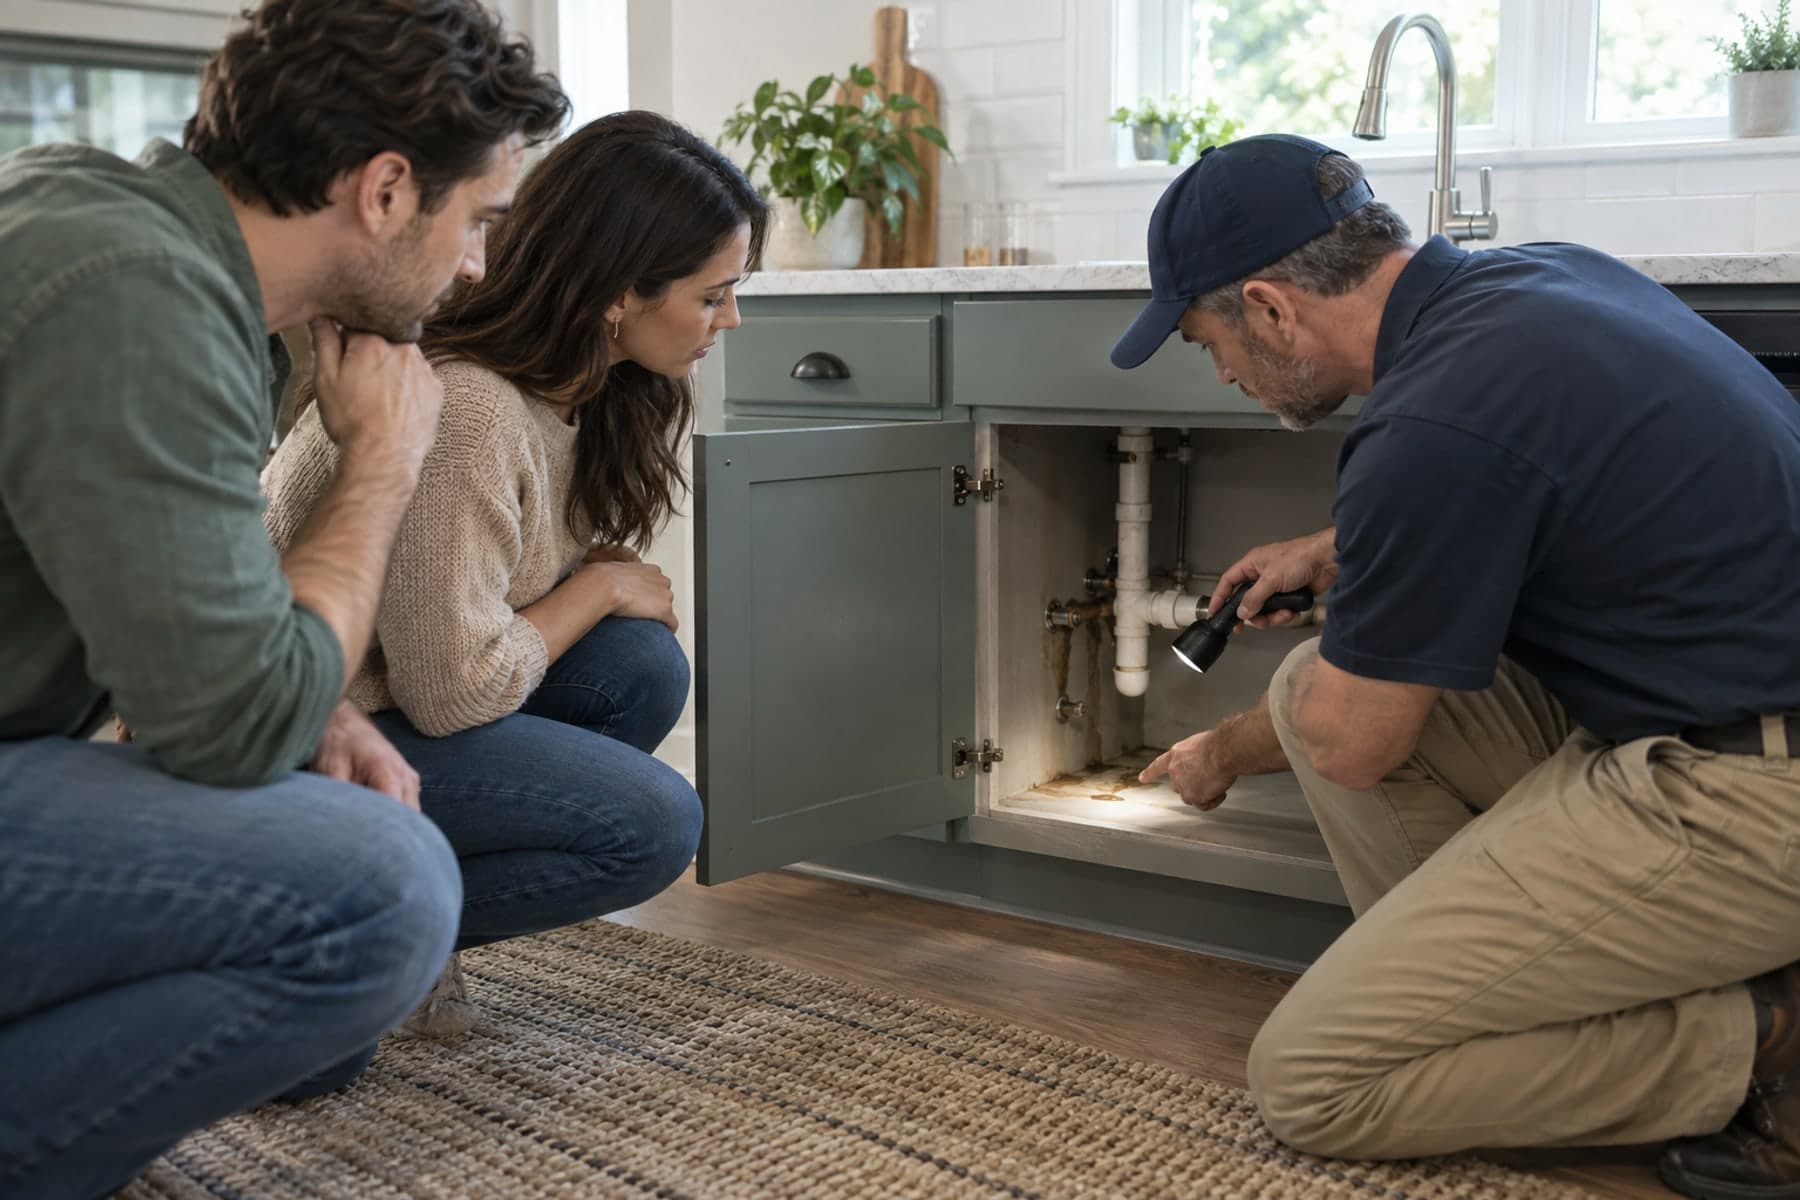
- Inspección de vivienda. Es opcional, pero muy recomendable, y tiene un rango de precios similar. Una evaluación profesional ofrece información fundamental sobre el estado de la propiedad y sus futuras necesidades de mantenimiento.
- Gastos relacionados con el préstamo. Cargos de originación y de tramitación del préstamo, además de puntos de descuento opcionales. Cada punto puede reducir su tasa de interés entre un 0.25 % y un 0.5 % aproximadamente, así que evalúelos en función del tiempo que planea vivir en la casa.
- Seguro hipotecario privado (PMI). Se exige cuando su pago inicial es inferior al 20 %.
- Seguro de título. Por lo general, los compradores son responsables tanto de la póliza del prestamista como de la póliza del propietario.
- Partidas prepagadas. Primas del seguro de propietario de vivienda, cuotas de la asociación de propietarios (HOA) pagadas por adelantado y pagos anticipados de impuestos sobre la propiedad, que varían según el municipio y la fecha de cierre.
Costos de cierre del vendedor
- Comisión inmobiliaria. A menudo es el gasto más grande; es negociable, pero suele representar un porcentaje significativo del precio de venta.
- Costos relacionados con la asociación de propietarios (HOA). Cargos de transferencia, liquidación de cuotas pendientes y preparación de documentos.
- Impuestos sobre la propiedad prorrateados según el tiempo de posesión.
- Seguro de título del propietario. Tradicionalmente, los vendedores cubren la póliza del propietario del comprador.
No pase por alto el impuesto de transferencia de New Jersey
El impuesto de transferencia de bienes raíces de New Jersey merece especial atención. Los vendedores deben cumplir con las obligaciones del impuesto de transferencia estatal —y, posiblemente, local—, que se calcula como un porcentaje del precio de venta. Las tasas varían según la jurisdicción, por lo que conviene revisar cuidadosamente las normas locales al planificar la transacción.
Planifique con anticipación
Los profesionales inmobiliarios insisten en la importancia de prepararse con anticipación, en particular los compradores primerizos, que podrían fijarse únicamente en el precio de compra. Comprender estos gastos adicionales e incluirlos en el presupuesto es fundamental para que la transacción salga bien. Los expertos recomiendan comparar detenidamente las estructuras de cargos de los prestamistas y negociar, siempre que sea posible, los costos que se puedan reducir.
Si bien los costos de cierre representan una consideración financiera importante, con ellos se pagan los servicios que hacen que la transferencia de una propiedad sea segura y jurídicamente válida. Como los costos pueden cambiar según factores estacionales y las condiciones del mercado local, tanto compradores como vendedores se benefician de consultar a profesionales inmobiliarios locales para obtener orientación actualizada.